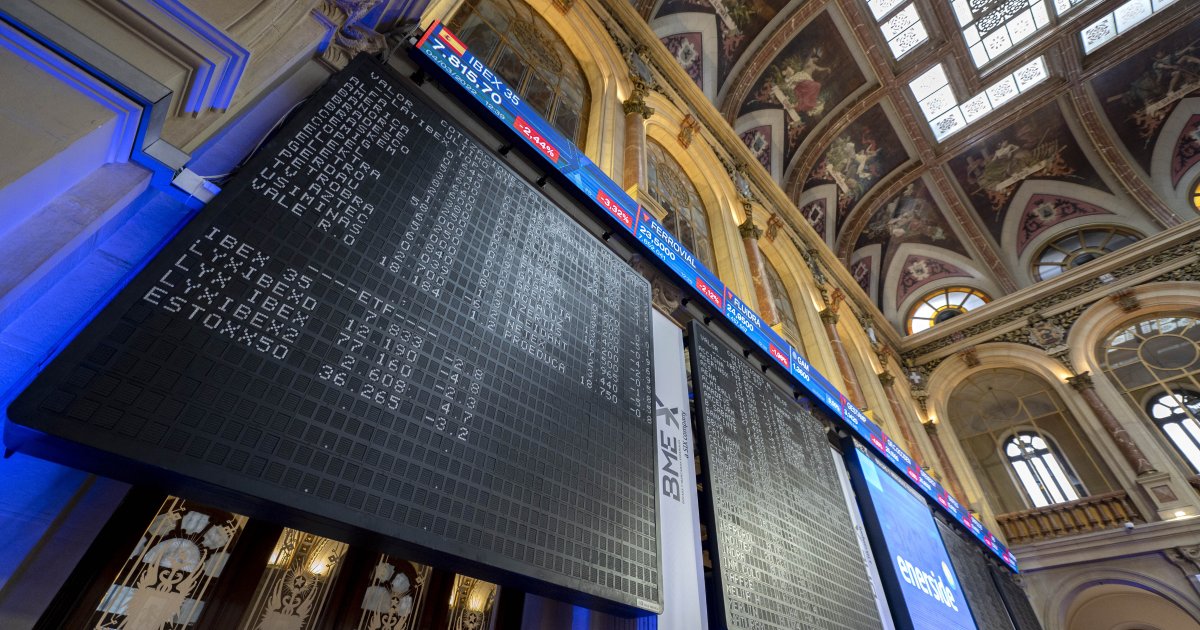
La Comisión Nacional del Mercado de Valores (CNMV), a través de su presidente, Carlos San Basilio, ha manifestado una clara preferencia por una reconfiguración estructural del principal índice bursátil español, el IBEX 35. La propuesta central radica en una expansión significativa, pasando de sus actuales 35 componentes a un total de 50 compañías. Esta iniciativa no es meramente una cuestión numérica, sino que responde a una profunda preocupación por la concentración sectorial del mercado español, históricamente dominado por el sector bancario, el cual acapara aproximadamente el 40 % del peso total del índice. La visión de la CNMV se alinea con un objetivo estratégico a largo plazo: fomentar una mayor diversificación, mitigar la volatilidad inherente a la dependencia de un sector específico y, en última instancia, fortalecer la predictibilidad y el atractivo del mercado español para una base de inversores más amplia y sofisticada. Este debate, que ha ganado tracción en los círculos financieros, pone de manifiesto la necesidad de adaptar el índice a los estándares de los mercados europeos más consolidados y a las exigencias de un entorno económico global en constante evolución.
La Concentración Sectorial del IBEX 35: Un Freno a la Estabilidad y la Inversión
La estructura actual del IBEX 35 presenta una característica distintiva que, si bien ha podido impulsar el indicador en periodos de bonanza económica para el sector, lo expone a riesgos considerables en fases de adversidad. La preeminencia de la banca española, con un peso cercano al 40 %, genera una correlación elevada entre el rendimiento del índice y la salud del sector financiero. Esta concentración sectorial ha sido objeto de análisis crítico por parte de expertos. Javier Cabrera, analista de XTB, ha señalado que este «excesivo protagonismo» de las entidades financieras resta estabilidad al conjunto de la Bolsa española. Las implicaciones son directas sobre el tipo de perfil inversor que el mercado atrae o, por el contrario, disuade. Aquellos inversores que buscan predictibilidad, una menor volatilidad y una exposición diversificada a la economía real, pueden encontrar el actual IBEX 35 menos atractivo en comparación con índices más equilibrados. Esta dinámica no solo afecta la liquidez y la profundidad del mercado, sino que también puede limitar su capacidad para reflejar de forma más precisa el desempeño de la economía española en su conjunto, al depender en exceso de un único motor sectorial. La diversificación, en este contexto, se convierte en un mecanismo esencial para construir un mercado más resiliente y menos susceptible a los ciclos de un único sector.
La Visión de la CNMV: Hacia un Índice Más Robusto y Competitivo
La propuesta de Carlos San Basilio, presidente de la CNMV, de ampliar el IBEX a 50 empresas, se fundamenta en la convicción de que «sería bueno» para el mercado y la economía española disponer de un mayor número de compañías con «elevada capitalización y liquidez» en el selectivo. Este incremento permitiría diluir el peso de la banca y fomentar una diversificación sectorial más robusta. La apertura a «trabajar» en esta dirección subraya la seriedad de la iniciativa y el reconocimiento de que la concentración actual no es óptima para el desarrollo a largo plazo del mercado de capitales. Un índice más diversificado es, por definición, más estable y menos propenso a oscilaciones bruscas derivadas de eventos específicos que afecten a un único sector. La CNMV enfatiza la importancia de las salidas a bolsa de empresas españolas como un pilar fundamental para lograr esta ampliación. La entrada de nuevas compañías con perfiles de negocio variados no solo enriquecería la oferta inversora, sino que también proporcionaría a las empresas una plataforma para obtener financiación y crecer, contribuyendo así al dinamismo económico general. Esta estrategia se alinea con la necesidad de un mercado de capitales que pueda soportar y reflejar una economía nacional en crecimiento, un factor que es constantemente evaluado en la formulación de políticas económicas más amplias, como la reciente aprobación de el techo de gasto de 226.032 millones de euros para 2027, que busca un equilibrio entre estabilidad y ambición social.
Desafíos y Oportunidades: La Búsqueda de Nuevas Incorporaciones
Si bien la necesidad de diversificación es ampliamente reconocida, la ampliación del IBEX a 50 valores no está exenta de desafíos. El principal obstáculo, según los analistas, reside en el riesgo de incorporar activos con escasa liquidez o baja capitalización. Actualmente, el selectivo ya cuenta con compañías cuyo peso en el índice es limitado, y la adición indiscriminada de nuevas empresas podría diluir la calidad general del índice. Por ello, la búsqueda de candidatas debe ser rigurosa, centrándose en empresas que cumplan con los criterios de tamaño, flotación y volumen de negociación necesarios para mantener o mejorar la calidad del índice. Entre las compañías que se perfilan como potenciales candidatas para una futura ampliación se encuentran nombres como Cie Automotive, Viscofan, Prosegur o Vidrala. Asimismo, se contempla el posible regreso de Meliá, que salió del indicador hace dos años tras la entrada de Puig. El dinamismo del mercado de salidas a bolsa es crucial en este contexto. En el presente año, la ingeniería TSK ha sido la única en debutar en bolsa, aunque el panorama a corto plazo es más prometedor. La filial española del grupo de telecomunicaciones DIGI tiene previsto su estreno el 16 de julio, con una valoración inicial estimada en 1.662 millones de euros. A esta se suma la energética Ignis, que podría debutar en el mercado en el mes de octubre. Estas operaciones son vitales para nutrir el mercado de valores con nuevas opciones de inversión y para proporcionar el pool de empresas necesarias para una eventual ampliación del IBEX.
El Espejo Europeo: Modelos de Diversificación en Otros Índices
La aspiración de la CNMV de expandir el IBEX a 50 empresas se alinea con la configuración de otros índices bursátiles europeos de referencia, que ya operan con un mayor número de componentes. El DAX de Fráncfort, el CAC40 de París o el FTSE MIB de Milán, por ejemplo, agrupan a 40 grandes compañías. Índices como el Euro Stoxx50, que incluye a las 50 empresas de mayor capitalización de Europa, o el FTSE 100 de Londres, que amplía su muestra hasta las 100 compañías, demuestran la viabilidad y los beneficios de una mayor amplitud. La comparación con estos índices revela patrones interesantes en su composición sectorial. Si bien el FTSE MIB de Milán comparte con el IBEX 35 una fuerte presencia del sector financiero, con bancos como Unicredit e Intesa Sanpaolo, también exhibe una significativa diversificación en otros sectores clave, como la energía, con empresas como Enel y Eni, y la automoción, con el peso de Ferrari. De manera similar, el FTSE 100 británico, aunque soportado por el gigante financiero HSBC, integra una amplia gama de pesos pesados de diferentes industrias, incluyendo la farmacéutica AstraZeneca, la petrolera Shell, el fabricante de motores Rolls-Royce o la minera Rio Tinto. Estos ejemplos ilustran cómo una mayor cantidad de componentes permite una representación más equilibrada de la economía, distribuyendo el riesgo y ofreciendo a los inversores una exposición más completa a diversos motores de crecimiento. La mejora en la diversificación también puede influir en la percepción de los inversores respecto a la estabilidad y el potencial de rentabilidad, como se analiza en el efecto atracción de los dividendos iguales o superiores a 1 euro en el IBEX 35, donde una base de empresas más amplia podría ofrecer una mayor variedad de oportunidades de inversión atractivas.
Implicaciones Estratégicas y Perspectivas a Largo Plazo
La propuesta de la CNMV de ampliar el IBEX a 50 empresas trasciende la mera modificación de un índice bursátil; representa una iniciativa estratégica con profundas implicaciones para la madurez y la competitividad del mercado de capitales español a largo plazo. La consecución de una mayor diversificación sectorial no solo promete una mayor estabilidad y una menor vulnerabilidad a los ciclos de un único sector dominante, sino que también proyecta una imagen de predictibilidad y solidez que es fundamental para atraer a un espectro más amplio de inversores institucionales y minoristas, tanto nacionales como internacionales. Esta reestructuración es un paso necesario para alinear el IBEX con las mejores prácticas europeas, permitiendo que el índice refleje de manera más fidedigna la complejidad y la riqueza del tejido empresarial español. Los beneficios se extenderían a una mayor liquidez en el mercado, una asignación de capital más eficiente y una plataforma más robusta para que las empresas españolas de elevado potencial obtengan financiación y escalen. Si bien el camino hacia la ampliación presenta el desafío de identificar y atraer empresas con la capitalización y liquidez adecuadas, el compromiso de la CNMV y el creciente número de salidas a bolsa previstas ofrecen una ventana de oportunidad. La materialización de esta visión requerirá un esfuerzo concertado entre reguladores, empresas y el ecosistema financiero para fomentar la cultura de la cotización y asegurar que el mercado español evolucione hacia un modelo más resiliente, dinámico y representativo de su economía subyacente.