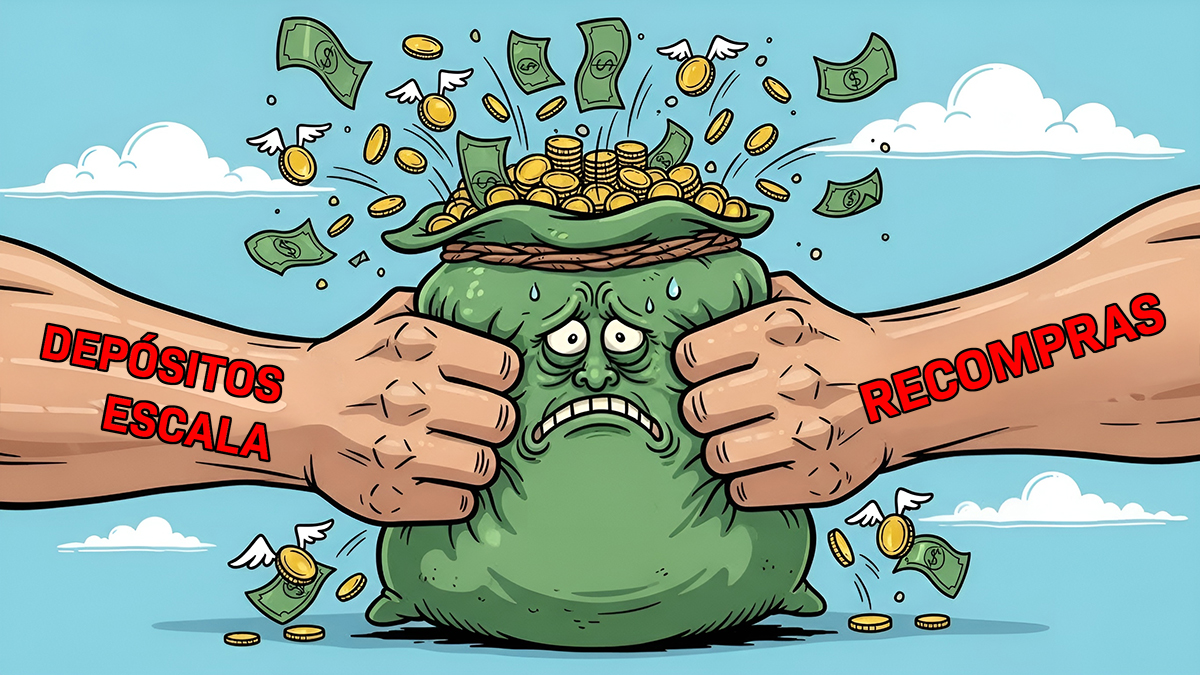
La inminente temporada de resultados de los bancos del IBEX 35 se perfila como un punto de inflexión, no solo para la valoración de sus activos, sino para la redefinición de sus estrategias operativas. Mientras la banca de inversión internacional mantiene un optimismo generalizado sobre las entidades españolas, con proyecciones de crecimiento que superan la media de la eurozona, un análisis más profundo revela la emergencia de un nuevo frente de batalla: la «guerra del pasivo». Este término, que evoca periodos de intensa competencia por los depósitos, sugiere un cambio de foco desde la dinámica de tipos de interés del Banco Central Europeo (BCE) hacia una agresiva pugna comercial por el ahorro, un escenario que podría erosionar los márgenes financieros tras un periodo de sólidas revalorizaciones. El contexto histórico muestra que, si bien los fundamentales de la banca española se mantienen robustos y la calidad del crédito elevada, el margen para nuevas expansiones de beneficios se estrecha, empujando a las entidades a una competencia más directa y potencialmente costosa por la captación de fondos.
Optimismo con Matices en la Banca Española
La perspectiva sobre el sector bancario español, en vísperas de la presentación de sus estados financieros, se caracteriza por un optimismo que, sin embargo, incorpora elementos de cautela. Analistas de entidades como Deutsche Bank han reiterado su confianza en la banca española, llegando a recomendar la compra de la mayoría de sus títulos, con la excepción de CaixaBank y Unicaja, antes del inicio de la temporada de resultados. En una línea similar, expertos de UBS han posicionado a la banca española entre los favoritos de los inversores, señalando que las dudas que marcaron el inicio del año han sido superadas.
No obstante, la firma suiza introduce un grado de prudencia mayor que su homóloga alemana. La principal razón radica en el considerable rally acumulado por estos valores en los últimos meses, lo que limita el potencial de nuevas revalorizaciones. Más allá de las cotizaciones, el análisis de UBS subraya un cambio fundamental en los riesgos que afronta el sector, desplazando la atención de las bajadas de tipos del BCE hacia la creciente competencia por el pasivo. Los fundamentales sólidos y el crecimiento económico español, superior al de la eurozona, siguen siendo pilares, pero la rentabilidad futura dependerá cada vez más de la capacidad de las entidades para gestionar esta nueva dinámica competitiva.
El Giro Estratégico: Del BCE a la Captación de Depósitos
Hasta hace pocos meses, el epicentro de la preocupación del mercado bancario giraba en torno al ritmo y la magnitud de los recortes de tipos de interés por parte del BCE. Este factor, si bien mantiene su relevancia, ha sido eclipsado por un desafío emergente: la competencia comercial por la captación de depósitos. UBS identifica este como el verdadero obstáculo que se cierne sobre los bancos del IBEX 35.
Este cambio de paradigma implica una presión creciente para remunerar el ahorro de los clientes. A medida que las entidades intensifican sus campañas comerciales y los clientes, conscientes de la subida de tipos, demandan mayores rentabilidades por sus depósitos, la «guerra del pasivo» se materializa. Este escenario, según los analistas, augura una erosión de los márgenes financieros, un elemento crítico para la rentabilidad bancaria. La dinámica es clara: la necesidad de atraer y retener fondos obligará a los bancos a ofrecer condiciones más atractivas, impactando directamente en sus líneas de negocio. En un contexto económico donde fenómenos como la corrosión económica de la inflación persisten, la búsqueda de rentabilidad por parte del ahorrador se acentúa, exacerbando esta competencia.
Impacto Cuantificable en los Márgenes
Para cuantificar el riesgo, UBS ha llevado a cabo diversos ejercicios de sensibilidad que modelan el impacto de un aumento en la remuneración de los depósitos. Los resultados de estos análisis son concluyentes y subrayan la vulnerabilidad de los beneficios bancarios a esta nueva variable:
- Por cada incremento de un punto porcentual en el peso de los depósitos remunerados, el beneficio de las entidades podría reducirse entre un 1% y un 2%.
- Esta horquilla de impacto varía en función de la estructura de financiación y la exposición de cada banco.
- Actualmente, diversas entidades ya están elevando las remuneraciones de sus depósitos, ofreciendo rentabilidades que oscilan entre el 2.5% y el 2.7%.
Estos datos confirman que la estrategia de captación de pasivo no es una cuestión secundaria, sino un factor directo y cuantificable en la cuenta de resultados de las entidades. La habilidad para gestionar esta presión sin comprometer la rentabilidad será clave.
Posiciones Dispares ante la Competencia
La «guerra del pasivo» no afectará a todos los bancos del IBEX 35 de la misma manera. El informe de UBS destaca diferencias significativas en la capacidad de las entidades para afrontar este desafío.
En una posición de ventaja se encuentran:
- CaixaBank: Gracias a su liderazgo consolidado en banca minorista, la entidad catalana presenta una menor necesidad de lanzar campañas agresivas para captar clientes, lo que le otorga una posición más cómoda frente a la intensificación de la competencia.
- Unicaja: Este banco exhibe una estructura de financiación relativamente protegida, caracterizada por un menor peso de los depósitos remunerados y una amplia posición de liquidez.
Por el contrario, UBS identifica un mayor riesgo en:
- Bankinter: La entidad podría verse obligada a incrementar la remuneración de sus depósitos en mayor medida para mantener su base de clientes y atraer nuevos fondos.
- Banco Sabadell: Similar a Bankinter, la creciente relevancia de las cuentas digitales y otros productos comerciales podría intensificar la presión para ofrecer mayores rentabilidades en sus depósitos.
La diferenciación en la base de clientes, la estructura de financiación y la agilidad comercial serán determinantes para sortear este nuevo escenario. En un entorno económico donde el gobierno, como Pedro Sánchez ha anunciado, busca prolongar la protección a hogares y empresas, la capacidad de ahorro y la sensibilidad a las ofertas bancarias pueden variar, añadiendo otra capa de complejidad a la estrategia de captación de pasivo.
Conclusión: La Imperativa Reconfiguración Estratégica
La transición del foco de riesgo en la banca española, de la política monetaria del BCE a la competencia por el pasivo, marca una fase estratégica crítica. Si bien los bancos del IBEX 35 han demostrado una resiliencia notable y gozan de fundamentales sólidos, la era de la fácil expansión de márgenes impulsada por el diferencial de tipos se agota. La «guerra del pasivo» no es una mera hipótesis, sino una realidad inminente que ya se manifiesta en el mercado. La capacidad de las entidades para navegar este nuevo entorno, que exige una gestión más eficiente del balance, una estrategia comercial más sofisticada y una oferta de valor diferenciada para el ahorrador, determinará su rentabilidad futura y su posición competitiva. Los bancos que logren mitigar la erosión de márgenes a través de la innovación y la optimización de costes serán los que mejor se adapten a este desafío estructural, reconfigurando el panorama financiero español.