


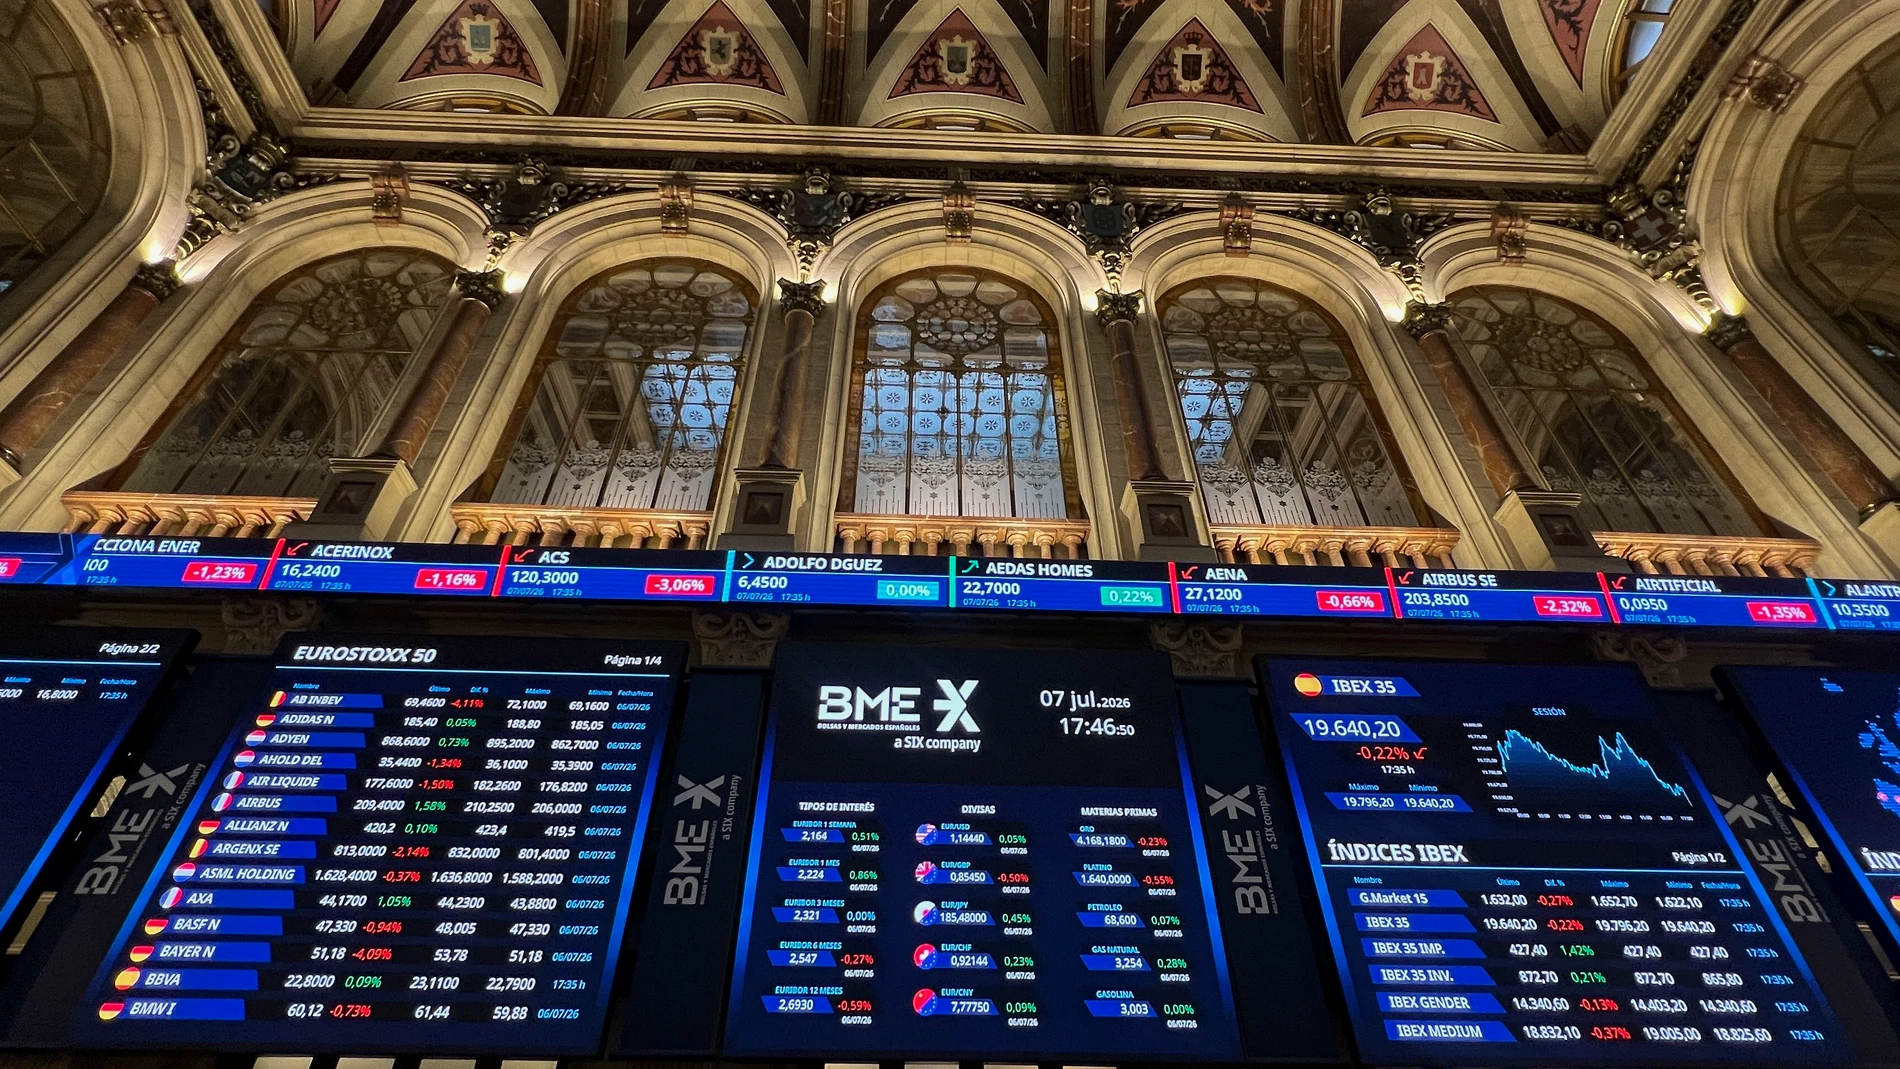
Este artículo analiza un fenómeno financiero crítico que está reconfigurando el mapa de inversiones en el corto y medio plazo: la rotación de capitales desde el sector tecnológico hacia sectores tradicionales y cíclicos. En un contexto donde los índices mundiales han experimentado jornadas de descensos, el Ibex 35 ha emergido no solo como un refugio de estabilidad, sino como un activo con una fortaleza relativa sorprendente, manteniéndose en niveles muy próximos a sus máximos históricos. Este comportamiento no es casual, sino la consecuencia directa de un cambio de narrativa en Wall Street y en los mercados europeos, donde la euforia ciega por la inteligencia artificial (IA) está dando paso a un análisis más riguroso de los fundamentales económicos.
La industria financiera se encuentra en un punto de inflexión. Durante los últimos trimestres, el crecimiento del mercado estuvo impulsado casi exclusivamente por un puñado de empresas de semiconductores y software. Sin embargo, la reciente volatilidad, detonada en gran medida por los resultados de Samsung, ha sembrado la duda sobre si las valoraciones astronómicas de las empresas de IA están justificadas por retornos reales o si nos encontramos ante una burbuja especulativa. En este escenario, el capital institucional no está abandonando la renta variable, sino que está ejecutando una estrategia de diversificación, moviendo fondos hacia sectores donde el valor es tangible y el crecimiento es sostenible. España, con su fuerte peso en banca, consumo y turismo, se ha convertido en el destino predilecto de este flujo de capital.
La situación técnica del mercado español es particularmente optimista. Mientras que el sector tecnológico sufre una corrección necesaria, el selectivo español se beneficia de una combinación de factores macroeconómicos: un crecimiento del PIB superior a la media de la eurozona, un mercado laboral resiliente y una estructura de valoraciones que sigue siendo atractiva para los fondos internacionales. Este análisis detallado desglosa cómo la rotación del mercado está favoreciendo a las empresas españolas y cuáles son los riesgos geopolíticos que podrían alterar esta tendencia, especialmente en lo referente a la política monetaria de la Reserva Federal y la volatilidad energética.
La rotación de activos: Del entusiasmo por la IA a la realidad del consumo
El motor principal de la sesión ha sido la toma de beneficios en el sector de los semiconductores. El mercado ha reaccionado con cautela ante la incapacidad de Samsung para convencer a los inversores, lo que ha reavivado el debate sobre si las inversiones multimillonarias en infraestructura de IA generarán los beneficios esperados. Esta corrección ha provocado que el dinero rote hacia sectores más tradicionales. En el Ibex 35, este movimiento se ha traducido en subidas significativas para gigantes como Puig e Inditex, quienes se benefician de un escenario de consumo robusto.
Un factor determinante en este impulso es la caída del precio del petróleo, que reduce los costes de transporte y logística, mejorando directamente los márgenes operativos de las empresas de retail y consumo. Esta deflación de costes operativos disminuye las presiones inflacionistas, lo que abre la puerta a una política monetaria menos restrictiva. En este sentido, la diversificación es la palabra clave del momento, una tendencia que coincide con los movimientos regulatorios actuales, como el hecho de que la CNMV impulsa la ampliación del IBEX a 50 empresas para garantizar una mayor estabilidad y representatividad del mercado español.
El sector bancario y el atractivo estructural de España
La banca española ha vuelto a posicionarse como el pilar fundamental del índice. Las casas de análisis internacionales están situando a España como uno de sus mercados favoritos debido a una combinación de factores: un crecimiento económico superior al de sus vecinos europeos y una sólida evolución del consumo interno. La rentabilidad de los activos bancarios sigue siendo atractiva, especialmente en un entorno donde las valoraciones siguen estando descuentadas frente a otros mercados desarrollados.
Sin embargo, no todo es crecimiento lineal. Existen sectores que están sufriendo el ajuste. Empresas como ACS han acusado la toma de beneficios tras un rally extraordinario, mientras que Solaria ha visto penalizadas sus acciones debido al repunte de las rentabilidades de la deuda. El sector de las renovables es especialmente sensible a los tipos de interés; cualquier incremento en las rentabilidades de los bonos encarece la financiación de sus proyectos de capital intensivo, afectando su valoración en bolsa.
Tensiones geopolíticas y el factor energético: El riesgo del Estrecho de Ormuz
El panorama global se ha complicado con el regreso de la tensión geopolítica. Los ataques registrados en el estrecho de Ormuz han provocado que el petróleo recupere la barrera de los 70 dólares por barril. Este incremento no es solo un problema de suministro, sino que impacta directamente en las expectativas de inflación. Si las presiones energéticas persisten, la Reserva Federal de Estados Unidos podría verse obligada a mantener los tipos de interés elevados por más tiempo del previsto, lo que enfriaría el optimismo sobre las bajadas de tipos.
En Estados Unidos, la presión sobre los fabricantes de chips es máxima. El mercado espera con nerviosismo el inicio de la temporada de resultados, que comenzará la próxima semana con los grandes bancos estadounidenses. Estos datos serán el termómetro definitivo para saber si las expectativas del mercado tienen un respaldo en los fundamentales o si estamos ante una sobrevaloración sistémica. La incertidumbre en EE. UU. actúa, paradójicamente, como un catalizador para que los inversores busquen activos más «seguros» y diversificados, reforzando la posición del Ibex 35.
Análisis de repercusiones a largo plazo y conclusiones
La conclusión fundamental de este ciclo es que, aunque la inteligencia artificial seguirá siendo el motor estructural del crecimiento tecnológico a largo plazo, la fase actual exige una diversificación del liderazgo. El mercado ha comprendido que no se puede depender exclusivamente de un sector. La fortaleza del Ibex 35 demuestra que los sectores cíclicos (banca, turismo, industria) tienen una capacidad de recuperación y crecimiento real que puede compensar la volatilidad tecnológica.
La relevancia de este hecho hoy reside en que estamos presenciando el fin de la hegemonía absoluta de las «Siete Magníficas» y el inicio de un mercado más equilibrado. Para el inversor, esto significa que la rentabilidad ya no vendrá solo de la innovación disruptiva, sino de la eficiencia operativa y la solidez de los balances. El Ibex 35, gracias a su composición, está perfectamente posicionado para capturar este flujo de capital, siempre y cuando las tensiones geopolíticas en Oriente Medio no disparen la inflación energética a niveles inmanejables.


